- La confiance en l'IA dans le secteur bancaire varie fortement selon les cas d’usage : les outils de détection des fraudes inspirent davantage confiance que les applications liées à l’octroi de crédits.
- Pour 46% des répondants, le principal risque associé à l’IA réside dans la possibilité d’erreurs ou de décisions inexactes. Les enjeux de protection des données personnelles arrivent immédiatement après parmi leurs préoccupations majeures.
- Plus de deux personnes sur trois estiment que les banques doivent faire preuve d’une totale transparence sur leur utilisation de l’intelligence artificielle et communiquer clairement sur les principes éthiques qui guident son déploiement.
La confiance accordée à l’intelligence artificielle n’est pas automatique. Si les consommateurs apprécient son efficacité pour lutter contre la fraude, ils restent attachés à l’intervention humaine lorsqu’il s’agit de décisions financières importantes, comme l’octroi d’un crédit. C’est l’un des principaux enseignements de la dernière édition de l’EOS Banking AI Barometer, une étude menée auprès de consommateurs dans onze pays européens afin de comprendre leur perception de l’IA dans les services bancaires.
Pour quelles tâches les consommateurs font-ils le plus confiance à l'IA ?
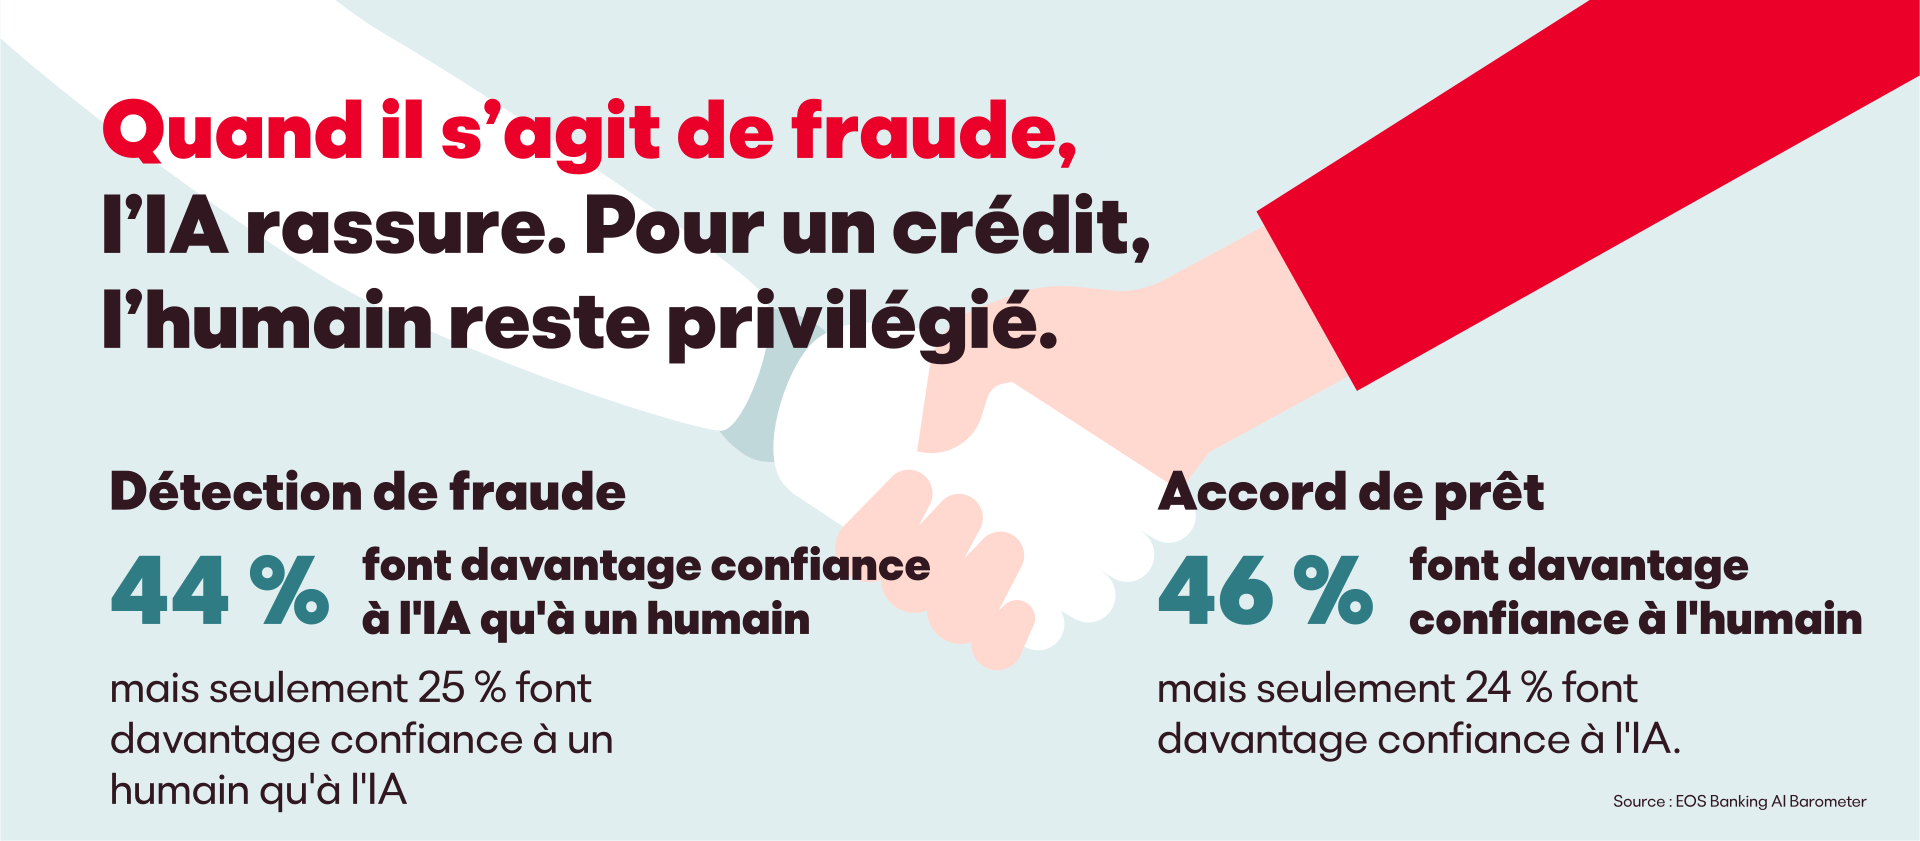
La confiance est particulièrement forte lorsque l’IA est utilisée pour renforcer la sécurité des opérations bancaires. Ainsi, 44% des consommateurs déclarent faire davantage confiance à l’IA qu’à un conseiller bancaire pour détecter des transactions suspectes.
« Dans la lutte contre la fraude, l’IA a largement démontré son efficacité. Elle est capable d’analyser d’importants volumes de données et d’identifier rapidement des schémas suspects. Dans d’autres domaines, cette valeur ajoutée est moins évidente aux yeux des consommateurs », explique Janusch Skubatz, Chief Information Security Officer du groupe EOS.
Pour quelle tâche les clients des banques rejettent-ils le plus nettement l’IA ?
Dès lors qu’une décision a des conséquences personnelles importantes, les consommateurs privilégient clairement l’expertise humaine. Plus la situation est complexe ou individuelle, plus le besoin d’un interlocuteur humain se fait sentir.
L’exemple le plus marquant concerne l’octroi de crédits : 46% des consommateurs font davantage confiance à un humain, contre seulement 24% à l’IA.
Ces résultats montrent que les décisions financières engageantes nécessitent encore un accompagnement humain, notamment sous forme de conseil. Dans ce contexte, les banques traditionnelles disposant d’un réseau d’agences conservent un avantage potentiel face aux néobanques.
Les résultats sont sans appel : la confiance dans l’IA ne se décrète pas. Elle repose sur des règles claires, un cadre d’utilisation précis et une transparence totale.
Cette attente rejoint également l’expérience d’EOS dans la gestion de situations d’endettement complexes. Si de nombreuses démarches peuvent être réalisées facilement en ligne via un portail de services, les échanges personnalisés par téléphone ou par e-mail restent essentiels lorsque les dossiers nécessitent une analyse plus fine. C’est pourquoi EOS met à disposition plusieurs canaux de communication afin de répondre aux préférences et aux besoins de chacun.
Quels risques les clients associent-ils à l’utilisation de l’IA dans les banques ?
Les consommateurs identifient plusieurs points de vigilance.
Le principal concerne le risque d’erreurs ou de mauvaises décisions, cité par près de la moitié des personnes interrogées. Les questions liées à la protection des données personnelles arrivent en deuxième position.
Le manque d’empathie est également perçu comme une limite importante : 28% des répondants estiment que l’IA ne peut pas suffisamment prendre en compte les situations individuelles ou la dimension humaine de certaines décisions.
À l’inverse, seuls 5% des consommateurs déclarent ne voir aucun risque dans l’utilisation de l’intelligence artificielle par les banques.
Comment les banques peuvent-elles instaurer la confiance dans l’utilisation de l’IA ?
La transparence apparaît comme le principal levier de confiance.
Selon l’EOS Banking AI Barometer, plus de trois quarts des personnes interrogées souhaitent que les banques communiquent clairement sur les conditions et les usages de l’intelligence artificielle. Les attentes sont encore plus fortes concernant les règles qui encadrent ces technologies : 80% des consommateurs attendent des informations précises sur les principes éthiques et les lignes directrices appliqués par les établissements financiers.
Pour les consommateurs, la confiance repose avant tout sur des processus compréhensibles, des responsabilités clairement identifiées et une gestion transparente des bénéfices comme des risques liés à l’IA. Les performances technologiques ne suffisent plus. Les entreprises doivent également être capables d’expliquer le fonctionnement de leurs systèmes et les principes qui encadrent leur utilisation.
Le succès de l’intelligence artificielle dans le secteur bancaire ne dépend donc pas uniquement de la technologie. Il repose aussi, et de plus en plus, sur la capacité des acteurs du secteur à instaurer un climat de confiance durable.
Que pensent les consommateurs européens de l’IA dans le secteur bancaire ?
Pour l’étude « EOS Banking AI Barometer – Ce que pense réellement l’Europe de l’IA dans le secteur bancaire », 4 400 personnes ont été interrogées dans onze pays européens : la Bulgarie, la Croatie, la France, l’Allemagne, la Grèce, la Pologne, le Portugal, la Roumanie, la Slovénie, l’Espagne et la Suisse.
L’étude a été réalisée en ligne auprès d’un échantillon représentatif de la population. Les données ont été recueillies en juillet 2026 auprès de clients bancaires âgés de 18 à 65 ans, à raison de 400 participants par pays.
Explorez davantage EOS