- L'évaluation de portefeuilles de créances non garanties, menée par les analystes d'EOS à travers l'Europe, est le socle des décisions d'investissement.
- Des modèles complexes permettent de structurer des millions de données, de regrouper les créances et d'établir des prévisions fiables.
- Au-delà des données, la connaissance du marché, l'expertise locale et l'historique des performances sont des éléments essentiels.
À première vue, cet ensemble de données a tout d'un fichier banal : un long tableau Excel recensant des millions d'informations. Chaque ligne correspond à une créance impayée d'un débiteur en défaut de paiement. Pour Malte Janzen, c'est pourtant le point de départ d'une analyse cruciale, pouvant déboucher sur des décisions d'investissement de plusieurs millions d'euros.
Depuis 2025, il dirige le département des Investissements non garantis (Unsecured Investments) chez EOS. Avec son équipe d'analystes crédit et de spécialistes de la donnée, il évalue des portefeuilles de créances cédés par des banques à travers toute l'Europe. Son parcours témoigne de son expertise : titulaire d'un doctorat sur la prise de décision en matière d'investissement, il a également travaillé dans le conseil en fusions-acquisitions (M&A) ainsi que pour un groupe basé à Hambourg.
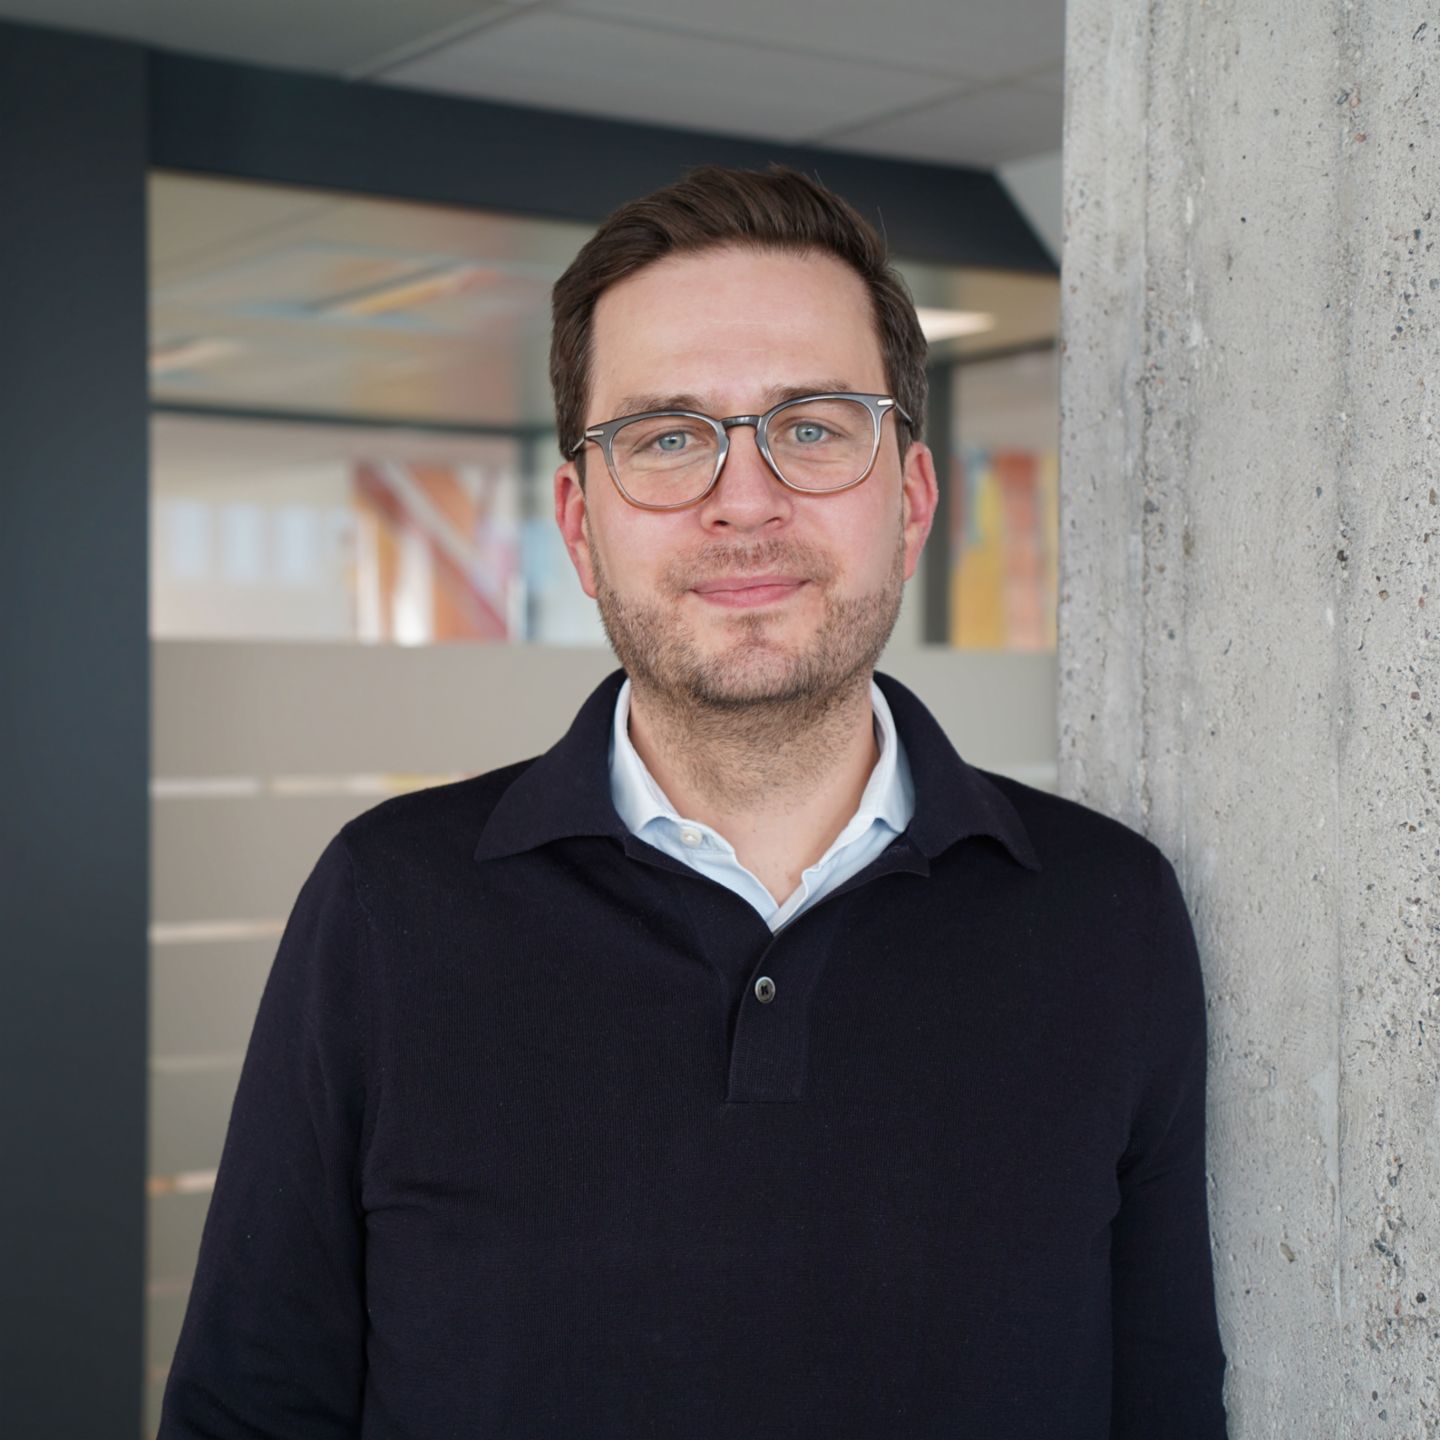
Nos modèles nous permettent de représenter un large éventail de scénarios et d’identifier les facteurs ayant le plus d’impact sur le portefeuille.
Anatomie d’un portefeuille
« Notre travail consiste à analyser le portefeuille pour bâtir un business plan. C’est sur la base de cette analyse que nous proposons un prix d'acquisition au conseil d'administration d'EOS », explique Malte. Chaque année, EOS évalue ainsi entre 500 et 600 portefeuilles dans plus de 20 pays européens.
Le processus débute lorsqu'une banque décide de céder un portefeuille. Les filiales nationales d'EOS reçoivent alors les données anonymisées et procèdent à une analyse détaillée.
L'historique du portefeuille est également un facteur clé : l'ancienneté des créances, les actions de recouvrement déjà entreprises ou encore la typologie des clients. « Le fait de bien connaître le vendeur nous permet, par exemple, de mieux apprécier la qualité des créances. »
Des données aux prévisions
Face à un tel volume de données, il est impossible de traiter chaque créance individuellement. « Notre première étape consiste donc à identifier des caractéristiques clés pour regrouper les créances en segments homogènes », explique Malte. C'est là qu'interviennent des méthodes mathématiques et statistiques, ainsi que des modèles d'apprentissage automatique (machine learning). En s'appuyant sur un riche historique de données, ces modèles simulent l'évolution la plus probable de chaque segment de créances.
L'analyse intègre également d'autres facteurs, comme les évolutions réglementaires ou les tendances macroéconomiques. « Nos modèles nous permettent de simuler un grand nombre de scénarios. Cela nous aide à identifier les facteurs les plus influents du portefeuille et à définir les points de vigilance pour sa gestion future. »
Toutefois, même les modèles les plus sophistiqués ne sauraient remplacer l'expertise humaine. Tout comme Malte, les membres de son équipe bénéficient de nombreuses années d'expérience en analyse de crédit et de la donnée. Ils collaborent étroitement avec les filiales nationales. « Celles-ci ont une connaissance fine des marchés locaux et sont plus à même de contextualiser les différentes tendances. »
Lorsque la décision d'investissement est favorable, le travail d'analyse se poursuit. La performance réelle du portefeuille est alors suivie en continu et confrontée aux prévisions initiales. Tout écart fait l'objet d'une analyse pour en déterminer les causes.
« Chaque enseignement est directement réintégré dans nos outils d'analyse, ce qui nous permet d'améliorer constamment notre processus d'évaluation. »
Contactez pour en savoir plus sur la vente et l’évaluation de créances.
Explorez davantage EOS